ABB si aggiunge ai licenziamenti collettivi in Polonia

Le politiche di Tusk affondano l’attrattività economica.
Preoccupa in particolare la sua forte volontà di portare la Polonia nell’Euro.


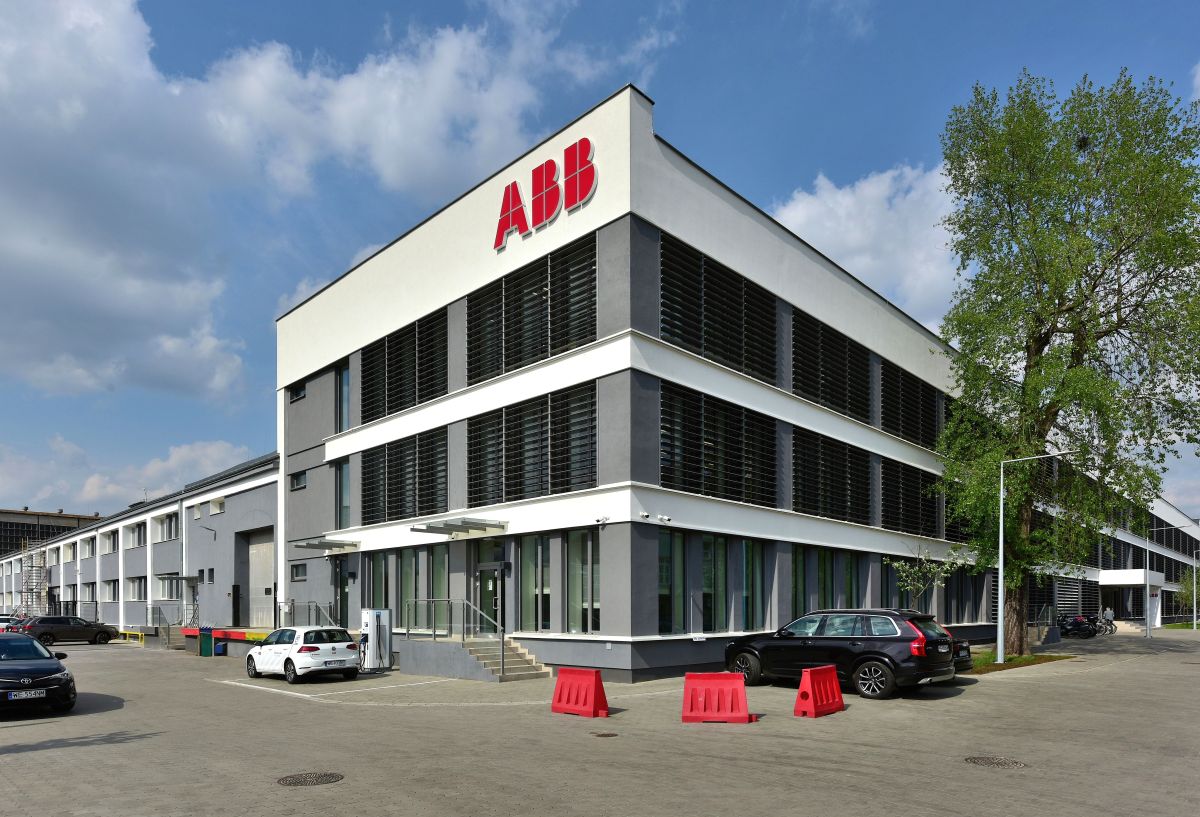
Sono iniziati i licenziamenti nella fabbrica ABB vicino a Łódź.

Molti dipendenti dello stabilimento ABB hanno già ricevuto la disdetta del contratto, come riporta Polonia Oggi.

Questo è l’inizio dei licenziamenti collettivi, che elimineranno oltre 400 posti di lavoro entro la fine dell’anno con i dipendenti licenziati che riceveranno un’indennità di fine rapporto e supporto nella ricerca di un nuovo lavoro.

Il motivo della liquidazione di uno degli stabilimenti è il trasferimento di parte della produzione in Cina, dove il costo della manodopera è inferiore.

Secondo informazioni non ufficiali, Procter&Gamble potrebbe impiegare alcuni dipendenti. Tuttavia, nessuna delle parti conferma queste informazioni ed il governo Tusk si trova a gestire un’ondata di licenziamenti collettivi che stanno prendendo atto da quando si è insediato: Lear Corporation (approfondimento al link) e Toshiba (approfondimento al link) sono solo altre 2 delle 85 aziende che hanno annunciato chiusure in Polonia.

Le politiche di Donald Tusk non stanno facendo breccia sull’attrattività economica, in primis la sua forte volontà di portare la Polonia nell’Euro.

Morto Delors, padre dell’Euro

Unico ad aver fatto 3 mandati consecutivi da presidente della Commissione.
Con lui mercato unico, Schengen e Maastricht.

Jacques Delors, ex presidente della Commissione europea, padre dell’euro e figura della sinistra francese, è morto all’età di 98 anni.

Lo ha annunciato la figlia Martine Aubry, con la notizia poi ripresa dall’AGI. Il sindaco di Lille ha aggiunto quanto di seguito:

“È morto questa mattina nella sua casa di Parigi, nel sonno“.

Favorito nei sondaggi, Jacques Delors deluse le speranze della sinistra rifiutando di candidarsi alle elezioni presidenziali del 1995, con una rinuncia in televisione davanti a 13 milioni di spettatori.

Fu il presidente della Commissione europea per tre mandati consecutivi, caso finora unico: sotto la sua guida venne istituito il mercato unico, venne riformata la politica agricola comune e furono firmati l’Atto unico europeo, gli accordi di Schengen e soprattutto il Trattato di Maastricht, che istituì l’Unione europea e la moneta unica europea, ovvero l’euro.

La Presidente della Commissione Ue, Ursula Von der Leyen ha scritto:

“Siamo tutti gli eredi dell’opera fondamentale di Jacques Delors: un’Unione europea vivace e prospera. Jacques Delors ha forgiato la sua visione di un’Europa unita e il suo impegno per la pace durante le ore buie della Seconda Guerra Mondiale. Dotato di notevole intelligenza e di ineguagliabile umanità, è stato un instancabile sostenitore della cooperazione tra le nazioni europee e poi dello sviluppo dell’identità europea“.

Zona euro: crolla la produzione industriale

Produzione industriale -4,1% su base mensile e beni strumentali -15,4%.
Irlanda in particolare sofferenza: -26,3%.

La produzione industriale della zona euro è diminuita molto più del previsto a marzo a causa del crollo della produzione di beni strumentali, anche se la forte riduzione sembra derivare dai dati dell’Irlanda, spesso volatili.

Eurostat ha comunicato che la produzione industriale nei 20 Paesi della zona euro è scesa del 4,1% a marzo su base mensile, con un calo dell’1,4% su base annua.

Gli economisti intervistati da Reuters, fonte della notizia, avevano stimato una contrazione mensile del 2,5% e un aumento dello 0,9% anno su anno.

La produzione industriale in Irlanda è scesa del 26,3% nel mese e del 26,1% rispetto all’anno scorso.

Eurostat ha rilevato che l’Ufficio centrale di statistica irlandese sta rivedendo la metodologia per calcolare la destagionalizzazione della produzione industriale.

La produzione di beni strumentali, come impianti e attrezzature utilizzati per fabbricare prodotti e fornire servizi, è scesa del 15,4% nel mese, secondo i dati Eurostat, mentre su base annua il calo è stato del 2,1%.

Tutte le altre componenti della produzione industriale sono diminuite, ad eccezione di quella dei beni di consumo durevoli, che è salita del 2,8% nel mese, anche se è scesa dello 0,8% rispetto a un anno prima.

La Croazia entra nell’euro

La moneta unica entra ufficialmente in vigore.
Ora sono 20 gli Stati che adottano l’euro.

L’euro è entrato in circolazione in Croazia.

Sale così a 20 il numero degli Stati membri dell’Unione europea che utilizzano la moneta unica; Christine Lagarde, presidente della Banca centrale europea, ha commentato così la notizia:

“Sono lieta di accogliere la Croazia nella famiglia dell’euro e nel Consiglio direttivo della Bce, a Francoforte. La Croazia si è impegnata a fondo e con successo per diventare il ventesimo paese membro dell’area dell’euro. Mi congratulo con i cittadini croati. Questo dimostra l’attrattiva dell’euro, che apporta stabilità ai paesi che lo adottano“.

Con l’ingresso della Croazia nell’area euro la Hrvatska narodna banka, la banca centrale croata, entra quindi a far parte dell’Eurosistema.

Il sistema di Banche centrali dell’area euro comprende la Bce e le Banche centrali nazionali dei Paesi la cui moneta è l’euro e la Hrvatska narodna banka diventa inoltre membro a pieno titolo del Meccanismo di vigilanza unico; il Paese tuttavia aveva instaurato una cooperazione stretta già nell’ottobre 2020.

Pertanto, la Bce è attualmente responsabile della vigilanza diretta di cinque enti significativi e della supervisione di sedici enti meno significativi in Croazia.

Nell’ambito delle sue funzioni di vigilanza, spetta inoltre alla Bce concedere l’autorizzazione all’esercizio dell’attività bancaria e valutare le acquisizioni di partecipazioni qualificate in tutte le banche.

La Hrvatska narodna banka è giá rappresentata in seno al Consiglio di vigilanza della Bce. La Hrvatska narodna banka ha versato la rimanente parte della quota di capitale della Bce da essa sottoscritta e ha trasferito il proprio contributo alle riserve ufficiali della Bce.

Le controparti croate dell’Eurosistema potranno partecipare alle operazioni di mercato aperto della BCE annunciate dopo il 1o gennaio 2023.

L’elenco degli enti creditizi e delle succursali di enti creditizi situati in Croazia soggetti al regime di riserva obbligatoria sará pubblicato a breve nel sito Internet della Bce, unitamente agli elenchi delle succursali di enti creditizi croati ubicate in altri Stati membri dell’UE che giá utilizzano l’euro.

Il 28 ottobre 2022 la Bce ha annunciato le disposizioni transitorie per l’applicazione delle riserve obbligatorie.

Le attività detenute in Croazia che soddisfano i requisiti necessari saranno aggiunte all’elenco delle garanzie idonee dell’area euro.

Con l’adesione della Croazia all’area dell’euro quale ventesimo Paese membro, è stato aggiornato il sistema di rotazione dei diritti di voto al Consiglio direttivo della Bce; la rotazione è applicata in base a un calendario.

La partecipazione della Croazia all’area euro ha comportato inoltre la modifica delle quote di sottoscrizione del capitale per l’Eurosistema.

Euro digitale: decisione entro il 2023

In corso di valutazione usi, modalità e tempistiche.
Sarà disponibile anche per chi non ha un conto corrente.

Entro il 2023 la Banca centrale europea deciderà se iniziare ad emettere l’euro digitale, che servirà per i pagamenti diretti tra persone, oppure per fare acquisti nei negozi online o fisici o anche per pagare le pubbliche amministrazioni.

Sarà convertibile alla pari con le banconote e rappresenterebbe di fatto un altro mezzo di pagamento in euro, utilizzabile in Europa, ma custodito dai cittadini e non dalle banche.

Ecco, in dettaglio, cosa c’è da sapere su quella che viene chiamata anche “criptovaluta di Stato”.

Come riporta “Quotidiano.net“, l’euro digitale è una banconota in forma digitale: una moneta elettronica emessa dall’Eurosistema – quindi dalla Bce e dalle banche centrali nazionali dei paesi dell’area euro – accessibile a tutti, cittadini e imprese.

L’euro digitale affiancherebbe il contante senza sostituirlo e come il contante sarebbe custodito nel portafogli, in questo caso virtuale, del cittadino, ampliando la scelta su come pagare.

L’euro digitale consentirebbe a tutti i cittadini europei, anche a chi non ha un conto corrente, di effettuare pagamenti digitali in modo rapido, facile e sicuro. Inoltre ciò consentirebbe di abbattere, o addirittura eliminare, le commissioni previste quando effettuiamo pagamenti elettronici. Dunque, diventerebbe uno strumento di pagamento a basso costo, come è il contante.

Agli esercizi commerciali e alle piccole imprese un euro digitale fornirebbe un’altra modalità per ricevere pagamenti dalla clientela. Inoltre un euro digitale potrebbe rendere disponibili funzionalità avanzate, come il pagamento automatizzato o l’applicazione di una qualche forma di identità digitale.

Essendo garantito dalla Banca centrale europea, l’euro digitale rispetterebbe la privacy e la protezione dei dati.

Non solo. Non essendo depositato in banca, il cittadino godrebbe di maggiore tutela finanziaria: non sarebbe esposto ai fallimenti bancari e all’eventuale blocco dei soldi depositati.

Anche se ancora non è stata presa alcuna decisione in proposito, l’euro digitale potrebbe essere basato su una Dlt, cioè una distributed ledger technology, come la blockchain.

L’introduzione dell’euro digitale potrebbe mettere a rischio la stabilità finanziaria nell’area Ue: c’è chi, infatti, potrebbe usare la moneta digitale non come strumento di pagamento, ma come forma di investimento e in quest’ultimo caso le persone potrebbero correre ad acquistare euro digitali o spostare fondi dai depositi bancari all’euro digitale.

La Bce sta perciò studiando la possibilità di introdurre eventualmente dei limiti all’importo che è possibile detenere oppure di definire una remunerazione (cioè diversi tassi di interesse) a più livelli.

Se le disponibilità in euro digitali fossero remunerate, la remunerazione degli importi detenuti dai singoli individui per l’uso di base al dettaglio nei pagamenti (ossia “primo livello”) sarebbe pari a zero o positiva e quindi non peggiore rispetto al contante.

La remunerazione di “secondo livello” sarebbe invece inferiore a quella delle attività considerate sicure, per evitare che l’euro digitale diventi una forma di investimento.

Secondo quanto spiega la Banca centrale europea sul proprio sito, l’euro digitale non avrà conseguenze negative per il settore finanziario per due motivi: sarà soprattutto un mezzo di pagamento e non uno strumento di investimento e nella sua gestione saranno coinvolti intermediari sottoposti a vigilanza.

In realtà, potrebbe rappresentare un problema per gli istituti di credito se le quantità di denaro depositate in banca scendessero a favore dei portafogli virtuali.

Inoltre, l’euro digitale diventerebbe, alla stregua del contante, anonimo e dunque potrebbe entrare in conflitto con le norme antiriciclaggio.

Nel 2027, o nell’ipotesi migliore a fine 2026, potrebbe iniziare a circolare l’euro digitale in Europa.

A seguito del lavoro di sperimentazione condotto dalla Bce e dalle banche centrali nazionali dell’area dell’euro, nel luglio 2021 è stata avviata la fase di analisi del progetto sull’euro digitale.

L’obiettivo di questa fase è individuare la sua configurazione ottimale e assicurare che risponda alle esigenze degli utenti e analizzare anche come gli intermediari finanziari potrebbero fornire servizi front-end basati sull’euro digitale.

Questo lavoro sarà completato entro ottobre 2023: a quel punto il Consiglio direttivo deciderà se passare alla fase successiva, dedicata allo sviluppo di servizi integrati e alla conduzione di test ed eventualmente di sperimentazioni pratiche.

Questa ulteriore fase potrebbe richiedere circa tre anni.